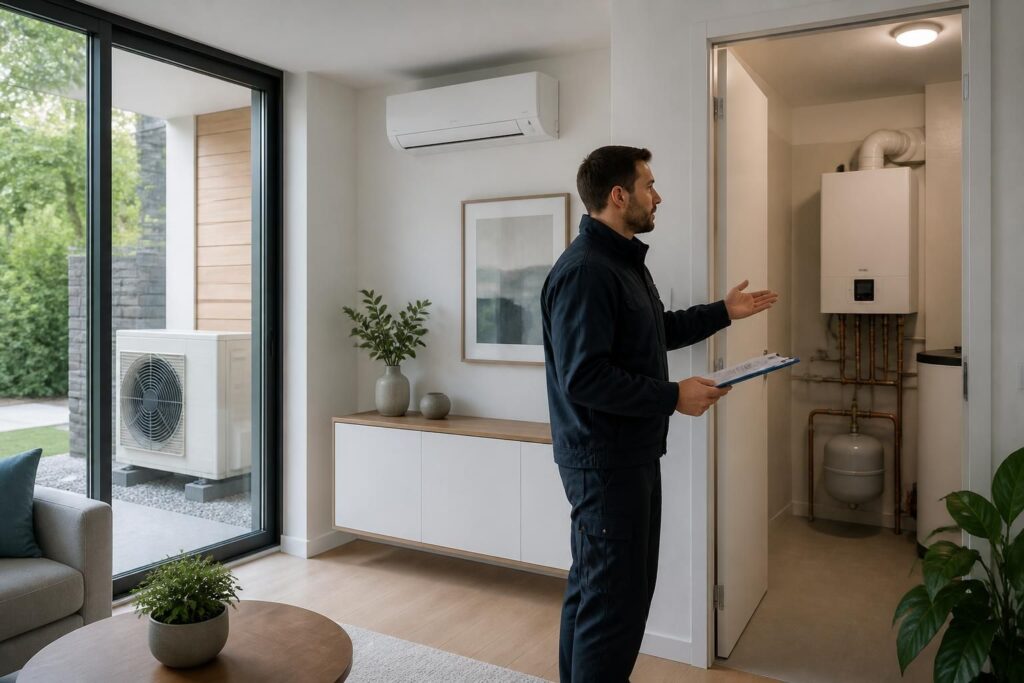
Depuis le 18 juillet 2026, un changement notable affecte la fiscalité des systèmes de climatisation réversible et des pompes à chaleur air/air. La TVA, qui était jusqu’ici fixée à 20 %, est désormais abaissée à 5,5 % pour ces équipements sous conditions strictes. Cette évolution s’inscrit dans le cadre de la transition énergétique et vise à encourager l’installation d’équipements performants dans les logements de plus de deux ans. Toutefois, tous les systèmes ne sont pas concernés, et le respect de critères techniques précis est déterminant pour bénéficier de ce taux réduit. Ce guide détaille les implications pratiques de cette réforme fiscale et les aides financières possibles, afin d’accompagner les particuliers dans leurs projets d’économies d’énergie.
L’article en bref
La réforme fiscale de la TVA impacte directement les projets d’installation de climatisation et de pompe à chaleur, avec une baisse significative du taux pour favoriser la transition énergétique.
- Taux réduit étendu : La TVA à 5,5 % s’applique désormais aux pompes à chaleur air/air réversibles fixes.
- Conditions techniques strictes : Équipements performants et connectés requis pour bénéficier du taux réduit.
- Exclusions notables : Climatiseurs mobiles, achat seul ou pose seule restent soumis à 20 % de TVA.
- Entretien avantageux : L’entretien des installations fixes est également soumis à ce taux réduit.
Une réforme fiscale qui vise à accompagner concrètement les ménages vers des solutions énergétiques durables et financières plus accessibles.
Les nouvelles règles sur la TVA pour climatisation et pompes à chaleur en 2026
Le cadre fiscal pour les équipements de chauffage et rafraîchissement a connu une évolution majeure cette année. La loi de finances a étendu le taux réduit de TVA de 5,5 % aux pompes à chaleur air/air réversibles installées dans les logements achevés depuis plus de deux ans. Cette mesure corrige une anomalie antérieure où seules les pompes à chaleur air/eau bénéficiaient de ce taux avantageux.
Un arrêté publié au Journal officiel en juillet 2026 précise désormais les conditions techniques et administratives permettant de bénéficier du taux réduit. Il s’agit d’un effet tangible sur le coût global d’une installation, que ce soit pour une pompe à chaleur mono-split ou multi-split, à condition que le matériel et la pose soient assurés par la même entreprise.
Critères techniques à respecter pour la TVA à 5,5 % sur les pompes à chaleur air/air
Les exigences sont détaillées et s’appliquent selon la puissance nominale et la configuration du système :
| Type de pompe à chaleur | Puissance maximale | Classe énergétique minimale | Connectivité obligatoire |
|---|---|---|---|
| Mono-split | Jusqu’à 12 kW | A++ pour chauffage et refroidissement | Oui |
| Multi-split | Jusqu’à 12 kW | A+ | Oui |
| Pompes en toiture (>12 kW) | Supérieure à 12 kW | Efficacité saisonnière ≥ 145 % chauffage et 250 % refroidissement (ou critères spécifiques en cas d’intégration ventilation et filtration) | Oui |
Les pompes à chaleur doivent aussi utiliser un fluide frigorigène conforme aux réglementations européennes en vigueur, ce qui s’inscrit pleinement dans la logique d’une transition énergétique et d’un respect accru des normes environnementales.
Ce que la réforme fiscale ne couvre pas : exclusions à connaître
Malgré l’élargissement du taux réduit, certaines installations restent soumises au taux normal de 20 %. Voici les cas les plus fréquents :
- Climatiseurs mobiles et systèmes monoblocs sur roulettes.
- Systèmes non fixés de type PortaSplit qui ne sont pas ancrés de façon permanente dans le bâtiment.
- Achat seul du matériel sans la prestation complète de pose assurée par la même entreprise.
- Pose seule d’un équipement fourni par le client.
- Logements neufs achevés depuis moins de deux ans et locaux hors usage d’habitation.
Ces exclusions appellent à une vigilance particulière lors de la planification des travaux et à la clarté sur les devis, notamment sur les règles de franchise et seuils liées à la TVA, pour éviter les mauvaises surprises financières. Pour approfondir ces règles, on peut consulter le guide sur les seuils de franchise et base de TVA.
L’impact financier direct du changement de TVA sur un projet type
Pour un équipement évalué à 8 000 € TTC avec un taux de TVA à 20 %, le coût hors taxe est de 6 666 €. Avec le nouveau taux à 5,5 %, la facture finale descend à environ 7 030 €, soit une économie nette d’environ 970 €.
Cette différence significative est un levier pour encourager l’adoption de solutions performantes, tout en valorisant les aides financières disponibles dans le cadre des travaux d’amélioration énergétique.
Installation, facturation et bonnes pratiques pour sécuriser la TVA réduite
Pour bénéficier pleinement du taux réduit, plusieurs conditions doivent impérativement être remplies :
- Habitation achevée depuis plus de deux ans : résidentielle principale ou secondaire, propriétaire ou locataire.
- Prestation tout-en-un : matériel fourni et posé par une seule et même entreprise, sur une facture unique.
- Respect strict des critères du matériel : conformité énergétique, fluide frigorigène, connectivité intégrée.
Avec cette réglementation, il est essentiel de vérifier scrupuleusement les devis. Le taux réduit de TVA s’applique au moment de la facturation et de l’encaissement, ce qui signifie que pour un devis signé avant le 18 juillet 2026 au taux de 20 %, la rectification du taux est possible tant que la facture finale n’a pas encore été émise. Ce point est capital pour éviter un surcoût inutile sur un chantier en cours.
Dans cet esprit, digitaliser sa facture peut faciliter la gestion et la vérification des taux appliqués, garantissant ainsi une transparence totale entre le prestataire et le client. Des solutions en ligne comme la digitalisation des factures sont aujourd’hui largement accessibles et sécurisées.
Entretien et maintenance : un avantage supplémentaire
Outre l’installation, l’entretien régulier des systèmes fixes de climatisation réversible bénéficie désormais également du taux de TVA réduit. Ce contrat annuel d’entretien représente non seulement un gage de performance accrue de l’appareil, mais aussi une économie de 12 % par rapport à l’ancien taux.
Une maintenance soigneuse permet d’optimiser la consommation d’énergie sur le long terme, consolidant ainsi les effets positifs liés à la nouvelle réglementation fiscale dans une démarche durable.
Quel est le taux de TVA applicable aux pompes à chaleur air/air en 2026 ?
Depuis le 18 juillet 2026, le taux réduit de TVA à 5,5 % s’applique aux pompes à chaleur air/air réversibles fixes respectant les critères techniques et installées dans un logement de plus de deux ans.
Un installateur RGE est-il obligatoire pour bénéficier de la TVA réduite ?
Non, la qualification RGE n’est pas une condition pour bénéficier du taux de 5,5 % sur la TVA pour les pompes à chaleur air/air, contrairement à d’autres aides financières.
La TVA à 5,5 % concerne-t-elle les climatiseurs mobiles ?
Non, les climatiseurs mobiles et certains systèmes non fixés comme les PortaSplit restent soumis au taux normal de 20 %.
Que faire si le devis a été signé avant le 18 juillet 2026 ?
Si la facture finale n’a pas encore été émise, vous pouvez demander que le taux de TVA à 5,5 % soit appliqué, en refusant une facture à 20 %.
L’entretien des pompes à chaleur bénéficie-t-il aussi du taux réduit ?
Oui, l’entretien des systèmes fixes de climatisation réversible est désormais soumis à la TVA de 5,5 %, ce qui réduit les coûts annuels.
Je suis Julien Mercier, journaliste indépendant spécialisé dans les finances personnelles et le patrimoine. Depuis plus de quinze ans, je décrypte l’épargne, les placements, l’assurance et le crédit pour aider chacun à prendre de bonnes décisions. Mon obsession : rendre clair ce qui paraît compliqué, sans jargon et sans promesse en l’air.